
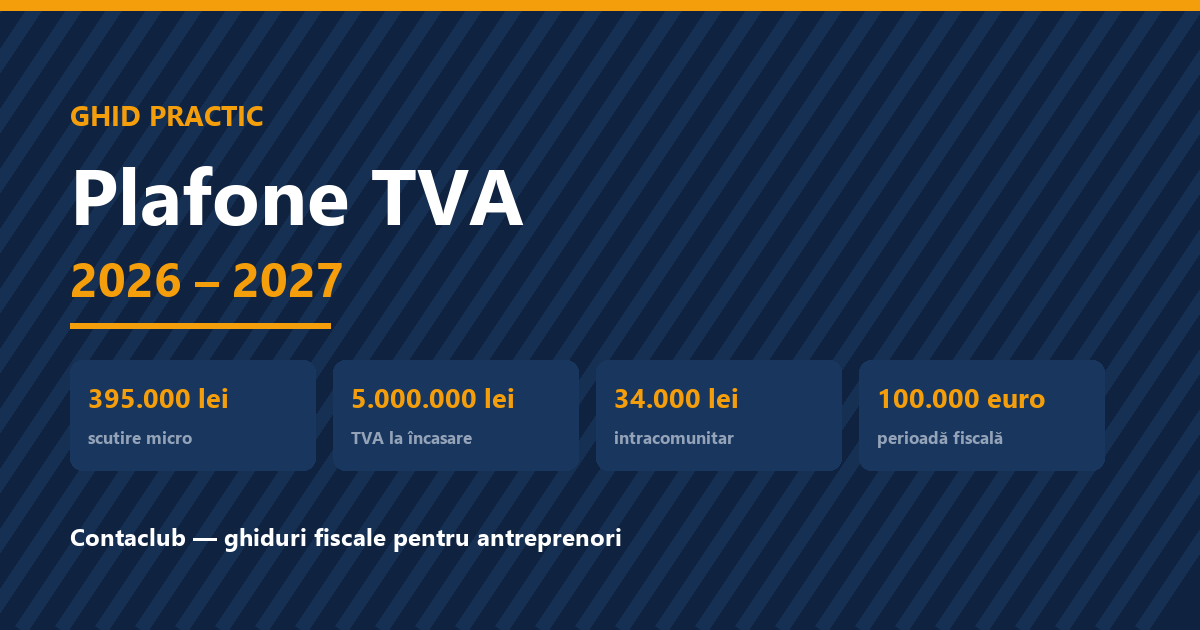
Patru praguri decid dacă firma ta plătește TVA, îi poate amâna plata sau cât de des trebuie să depună decontul. Le-am reunit într-un singur loc, cu valoarea fiecăruia și cu ce înseamnă practic pentru o firmă din România.
1. Plafonul de scutire de TVA pentru întreprinderi mici: 395.000 lei pe an
Până la 395.000 lei cifră de afaceri pe an, întreprinderea mică poate opera în regim de scutire de TVA. La depășirea acestui plafon, scutirea nu mai este disponibilă și firma trebuie să optească pentru un regim de TVA.
Cum se manifestă în practică: nu mai poți factura fără TVA, ci trebuie să te înscrii în scopuri de TVA, să emiți deconturi periodice (D300) și să plătească impozitul. Pentru firmele mici, tranziția énseamnă de regulă impozitare la fiecare livrare, nu la fiecare factură primită — un cost de cash-flow real.
Variante la care poți opri firma: regimul normal de TVA sau regimul TVA la încasare (dacă se îndeplinesc condi021Biile de mai jos). Ambele presupun declarare și plată periodică.
Cum verifici dacă rițti de depășire: fă o proiec021bie a vânzărilor pentru restul anului. O firmă la 380.000 lei, care știe că urmează o comandă de 40.000 lei, va depăși pragul. În acest caz, opțiunea pentru TVA la încasare trebuie analizată dinainte de depășire, nu după — o dată intrată în sistemul de TVA, schimbarea nu mai este laș fel de simplă.
2. Plafonul TVA la încasare: 5.000.000 lei, apoi 5.500.000 lei
Pragul pentru aplicarea sistemului TVA la încasare este:
- 5.000.000 lei — pentru perioada 1 martie – 31 decembrie 2026;
- 5.500.000 lei — începând cu 1 ianuarie 2027.
Față de aceste valori, plafonul anterior era de 4.500.000 lei.
Ce ãnseamnă regimul: nu mai plătești TVA la momentul emiterii facturii, ci la momentul încasării ei. Practic, facturile emise către clienți care platesc mai târziu nuși consumă imediat bugetul de numerar. Este o solu021Bie de cash-flow, folosită mai ales în construc021Bii, servicii, transport și comerț cu termene de plată extinse.
Important — amânare nu înseamnă scutire: TVA rămâne datorie, doar momentul se schimbă. La regularizare, diferențele se vădesc și se calculează efectiv. Regimul nu este recomandat firmelor cu cheltuieli TVA mari și încasări mici, unde poate produce plata TVA la final de perioadă.
Condi021Bii de eligibilitate: pe lângă cifra de afaceri sub plafon, există și restric021Bii privind activitatea economică — de exemplu, firmele cu obliga021Bii de TVA intracomunitară sau cu anumite regimuri speciale nu pot accesa acest sistem. Verifică situa021Bia ta exactă înainte de a opta.
3. Achiziții intracomunitare de bunuri fără cod special de TVA: 34.000 lei
Pentru achiziții intracomunitare de bunuri, pragul este de 34.000 lei. Până la această sumă, facturarea se poate face fără cod special de TVA; peste această valoare, codul special devine obligatoriu și partenerul din statul membru trebuie să îndeplinească condi021Biile corespunzătoare.
Cine e afectat în practică: în special micro-întreprinzătorii care achiziționează de la furnizori din alte state membre, fără să aibă un plafon anual mic față de 34.000 lei. Depășirea pragului implică proceduri suplimentare pentru partenerul intracomunitar, ceea ce poate bloca tranzac021Bii.
Merită să ȓii urmărezi suma achizițiilor intracomunitare pe an, nu doar tranzac021Bia individuală.
4. Schimbarea perioadei fiscale de TVA: 100.000 euro (509.630 lei)
Pragul pentru trecerea de la perioadă fiscală trimestrială la lunară este de 100.000 euro, adică 509.630 lei – plafonul exprimat în lei corespunde cursului anual oficial.
Impactul operațional: decontul D300 se depune lunar în loc de trimestrial, iar TVA se plătește în patru etape în loc de patru. Pentru firmele în creștere, înseamnă:
- mai multe sume de plată pe parcursul anului — presiune pe trezorerie;
- în schimb, deconturi mai frecvente și o imagine mai promptă asupra poziției fiscale, ceea ce poate ajuta la recuperarea creditelor de TVA;
- că monitorizarea TVA la încasare devine lunară äi mult mai atentă.
Firmele aflate sub acest prag rămân la depunere trimestrială.
Tabel sinoptic al pragurilor
| Prag | Valoare | Ce se întâmplă la depășire |
|---|---|---|
| Scutire TVA — întreprinderi mici | 395.000 lei/an | Obligatorie înregistrarea în scopuri de TVA |
| TVA la încasare (1 martie – 31 dec. 2026) | 5.000.000 lei | Firma nu mai poate aplica regimul |
| TVA la încasare (din 1 ian. 2027) | 5.500.000 lei | Firma nu mai poate aplica regimul |
| Achiziții intracomunitare fără cod special de TVA | 34.000 lei | Codul special de TVA devine obligatoriu |
| Perioada fiscală de TVA (trimestru → lună) | 100.000 euro (509.630 lei) | Depunerea D300 devine lunară |
- Care este cifra ta de afaceri proiectată până la 31 decembrie — te-ai apropiat de 395.000 lei?
- Dacă ai depășit 5.000.000 lei, verifică de ce s-a schimbat pragul încă din 2027 și ce ânseamnă pentru planurile de numerar.
- Totalul achizițiilor intracomunitare din an — cât ai, în total, de la parteneri din UE?
- Ești pe perioadă trimestrială sau lunară? Afectează direct calendarul de plăță al TVA.
- Dacă ai încasări cu termen de plată peste 60 de zile, merită evaluată TVA la încasare — sau exclus, dacă ai cheltuieli TVA mari.
Articol informativ. Pragurile pot fi modificate prin acte normative succesive; verifică întotdeauna legisla021Bia în vigoare și situa021Bia specifică a firmei tale înainte de a lua decizii. Pentru cazuri specifice, consultă un profesionist autorizat sau un contabil.

